

GES'ten satılan elektriğe fatura mı, gider pusulası mı kesilir?
Evinin çatısındaki en çok 50 kW'lık GES'ten fazla elektrik satan kişi fatura kesmez; parayı ödeyen tedarik şirketi gider pusulası düzenler. İşyeri çatısındaki GES'te ise satışı işletme faturalar.
Kısaca
- Ev çatısında en çok 50 kW'lık tek GES'ten fazla elektrik satan kişi vergiden muaf esnaf sayılır ve fatura kesmez.
- Bu durumda belgeyi parayı ödeyen elektrik tedarik şirketi düzenler: gider pusulası ya da aynı bilgileri içeren banka dekontu.
- İşyeri çatısındaki GES'te bu muafiyet yoktur; fazla elektriğin satışı işletmenin diğer satışları gibi faturayla belgelenir.
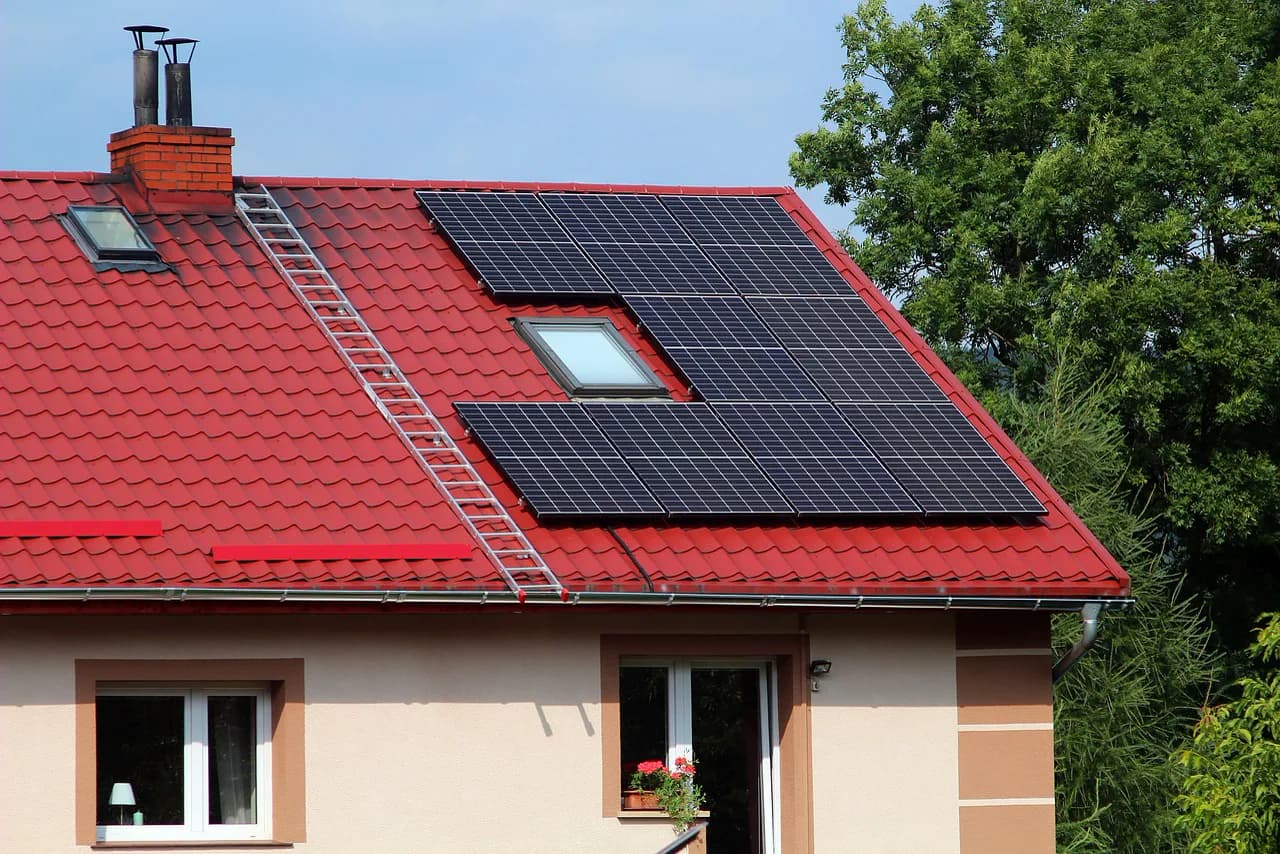
Kimin belge düzenleyeceği, GES'in nereye kurulduğuna bağlıdır. Kendi evinizin ya da kiraladığınız evin çatısına veya cephesine kurulan, kurulu gücü en çok 50 kW olan tek bir tesisten fazla elektriği satıyorsanız fatura kesmezsiniz. Parayı size ödeyen elektrik tedarik şirketi adınıza gider pusulası düzenler. GES işyerinizin çatısındaysa bu kolaylık uygulanmaz ve satışı işletmeniz faturayla belgeler.
Ev çatısındaki GES: belgeyi şirket düzenler
Kanuna göre bu koşulları taşıyan ev sahibi vergiden muaf esnaf sayılır. Bu kişiler, bölgenizdeki elektrik tedarik şirketine sattığı fazla elektrik için fatura kesmez. Gider pusulası, alıcının satıcı adına düzenlediği bir alış belgesidir. Muaf esnaf için fatura yerine geçer.
- Şirketin size yaptığı ödemeden vergi kesilmez. Kesinti oranı %0'dır.
- Gelir İdaresi, yalnız bu ödemelere ait olmak ve gider pusulasındaki bilgileri (imza hariç) içermek şartıyla banka dekontunun da belge olarak kullanılabileceğini kabul ediyor.
- Bu kazanç için vergi dairesine beyanname vermezsiniz. Yalnızca gider pusulalarını ve ilgili belgeleri saklamanız yeterlidir.
Apartmanın ortak tesisinde gider pusulası yönetim adına düzenlenebilir.
İşyeri çatısındaki GES: faturayı siz kesersiniz
Lokanta, atölye, depo ya da fabrika çatısına kurulan GES'te Gelir İdaresi muafiyetin uygulanmayacağı görüşündedir. Bu durumda fazla elektriğin satışı, işletmenizin ticari geliridir. Esnaf ve şirketler sattıkları her mal için fatura düzenlemek zorundadır. Elektrik satışı da bu kurala girer, kayıtlara gelir olarak yazılır.
| GES nerede? | Belgeyi kim düzenler? | Hangi belge? |
|---|---|---|
| Ev çatısı/cephesi, en çok 50 kW, tek tesis | Elektrik tedarik şirketi | Gider pusulası veya banka dekontu |
| İşyeri çatısı ya da arazi | Elektriği satan işletme | Fatura |
Sık yapılan hatalar
- Evinde de işyerinde de GES'i olanlar iki tesisi aynı kurala bağlıyor. Muafiyet yalnız tek bir ev tesisi için geçerlidir.
- Kurulu gücü 50 kW'ı aşan bir tesiste muafiyetten yararlanılamaz. Böyle bir tesisten satış yapan, vergi açısından tüccar gibi davranmak zorundadır.
- Ev sahibi gider pusulasını almadan ya da saklamadan bırakıyor. Muafiyetin kanıtı bu belgelerdir, kaybetmeyin.
Dayanak
- Gelir Vergisi Kanunu, md. 9/9
- Gelir Vergisi Genel Tebliği (Seri No: 303), İkinci Bölüm (md. 2-5)
- Vergi Usul Kanunu, md. 232
- Vergi Usul Kanunu, md. 234
Bu not genel bilgilendirme amaçlıdır; işletmenizin durumu için mesleki değerlendirme yerine geçmez.
Enerji yatırımlarının muhasebesini yürütüyoruz.
Güneş ve rüzgâr enerjisi yatırımlarında KDV ve teşvik belgesi uygulamaları, üretilen elektriğin satışının vergilendirilmesi ve santral yatırımının amortismanı birlikte planlanır.
Türkiye'nin her yerinden, ofise gelmeden.
Bu yazı işine yarayacak birini biliyor musunuz?
Bağlantıyı WhatsApp'tan tek dokunuşla gönderebilirsiniz.